専業主婦でも車を持てる?見沼区の自社ローンで購入するための条件と対策
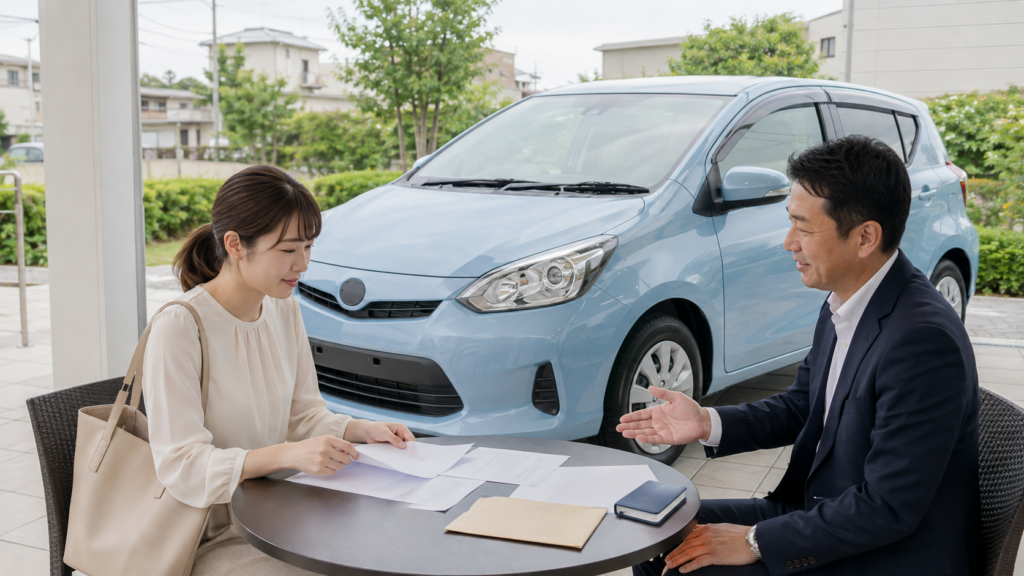
専業主婦で自分名義の車を持ちたい方へ 収入がなくても購入を目指せる条件と準備すべき対策を解説します
専業主婦でも、自分の車を持てる可能性はあります。
結論から言うと、鍵になるのは世帯の返済能力です。
安定収入のある配偶者の協力があれば、道は開けやすくなります。
方法は主に3つ。
配偶者に保証人になってもらう、配偶者名義で契約する、無理のない価格帯を選ぶ。
「自分の収入がないと無理かな」「夫に頼むのは気が引ける」「でも送迎や買い物に自分の車がほしい」。
さいたま市見沼区で車を考える方の、そんな迷いに沿って、収入がなくても購入を目指せる条件と対策を整理します。
【この記事のポイント】
- 専業主婦でも「世帯の返済能力」を示せれば道はある。 本人の収入がなくても、安定収入のある配偶者の協力があれば相談できる可能性があります。ゼロか百かではありません。
- 配偶者の保証人・名義がカギになる。 配偶者に保証人になってもらうか、配偶者名義で契約する方法が現実的。ただし名義を偽るのは不可で、実際に払う人が契約者になるのが原則です。
- 自社ローンは相談しやすいが「審査なし」ではない。 販売店が独自基準で世帯の支払い能力を見ます。総支払額や名義の条件を確認してから決めましょう。
この記事の結論
- 一言で言うと、専業主婦でも「世帯で返せる根拠」を示せれば結果は変わります。
- 最も重要なのは、本人の収入の有無より、家計として無理なく払えるかどうかです。
- 失敗しないためには、配偶者と方針をそろえ、月々の負担と総額を確認してから決めること。
🔍 専業主婦が車のローンで難しいと言われる理由
「収入がないから無理」とだけ考えていると、方法を見落とします。
なぜ難しいのかを知ると、打てる手が見えてきます。
審査で見られるのは「返済能力」
車のローン審査でまず見られるのは、安定して返せるかどうか。
本人に定期的な収入がないと、返済能力を単独で証明しづらく、そこがハードルになります。
無職の審査に関する各社の解説でも、収入以外の材料を示すことが要点だと触れられています。
裏を返せば、本人の収入がなくても「世帯として返せる根拠」を示せれば、話は前に進みやすい。
専業主婦の場合、その根拠が配偶者の安定収入になります。
配偶者の収入を世帯として活かす
安定収入のある配偶者がいる場合、その収入証明を提出することで、世帯の返済能力として審査を受けられる場合があります。
スリークロス滋賀の解説でも、配偶者に安定収入があれば世帯収入として相談できると触れられています。
具体的には、配偶者に保証人(連帯保証人)になってもらう方法が一般的。
保証人は借主と同等の責任を負うため、成人で安定収入があることなどの条件があります。
夫婦で方針をそろえておくことが前提です。
名義は「実際に払う人」が原則
ここは大事な注意点です。
審査を通すためだけに、収入のある家族の名義を借りるのは避けてください。
実際に返済する人が契約者・名義人になるのが原則で、名義だけを借りる行為は問題になり得ます。
現実的な選択は2つ。
専業主婦本人が契約者となり配偶者が保証人につく形か、配偶者本人が契約者となる形。
どちらが合うかは、車の使い方や家計の事情で変わります。
ケースによります。
どちらを選ぶかで、車検証の名義や任意保険の契約者も変わってきます。
日常的に運転するのが専業主婦本人なら、保険の記名被保険者を本人にしておく必要がある。
こうした細かい点も、契約前に夫婦で確認しておくと後で慌てません。
名義と実際に使う人がずれると、保険金の支払いで困ることもあるためです。
💰 専業主婦が車の購入を目指すための対策
ここからが本題です。
誇大なことは言えませんが、できる対策は確かにあります。
世帯で返せる形を、一緒に整えていきましょう。
対策1:配偶者に保証人になってもらう
最も現実的なのが、安定収入のある配偶者に保証人になってもらう方法です。
返済能力を世帯で示せるため、相談は前に進みやすくなります。
当店に相談に来られたある専業主婦の方は、送迎用の軽自動車を希望されていました。
ご主人に保証人をお願いし、世帯の収入で無理のない返済計画を立てたところ、話がスムーズに進みました。
「夫に頼むのは最初ためらった」そうですが、二人で相談したことで、かえって家計の見通しが立ったと。
対策2:無理のない車種・価格帯を選ぶ
車種選びも大切な対策です。
世帯で払うとはいえ、借入額が大きいと家計を圧迫します。
別のご夫婦は、当初180万円台のミニバンを検討していましたが、月々が重く感じられた。
そこで80万円台のコンパクトカーに切り替え、少額の頭金を添えたところ、返済負担率も無理のない範囲に収まりました。
「妥協かと半信半疑だった」そうですが、納車後は「日常の送迎には十分」と。
借入額を下げることが、いちばん効きます。
対策3:家計の状況を正直に整理して伝える
当店のスタッフがよく言うのは「ご夫婦で家計を整理してから来ていただくと、話が早いですよ」。
配偶者の収入証明、他の借入、月々払える額。
ここを整理して正直に伝えることが、相談を前に進めます。
当店では保証人は原則不要でご相談いただけますが、専業主婦の場合は配偶者の協力があると相談しやすくなります。
隠さず話すほど、家計に合った現実的な計画を一緒に立てられます。
見沼区周辺では、共働きから育児のために一時的に専業主婦になったという方も多く、「以前は自分の収入があったのに」と引け目を感じるケースをよく見ます。
でも、家庭の中で車が担う役割は大きい。
子どもの急な発熱で病院へ、雨の日の送り迎え。
生活を支える一台として考えれば、遠慮する必要はありません。
夫婦で必要性を共有できているかが、いちばん大事です。
📝 専業主婦が申し込み前に確認したい判断基準
自社ローンは、信販会社を通さず販売店が分割払いを設定する仕組み。
相談しやすい傾向がありますが、比較してから決めるのが安心です。
失敗しないための判断基準
確認しておきたい基準は3つ。
月々の返済が家計で無理なく払える額か。
総支払額が現金価格からどれだけ増えるか。
名義や保証人の条件がどうなっているか。
これはどのお店を比べるときにも使える基準です。
1社で即決せず、いくつか話を聞いてから判断してほしい。
銀行ローンや配偶者名義のディーラーローンなど、他の選択肢も公平に見比べておくと納得しやすくなります。
夫婦で一緒に確認するのがおすすめです。
比較した人が確認したこと
実際に自社ローンを選ばれた方の多くは、いきなり契約せず質問してから進めています。
よく挙がるのが、手数料を含めた総額、保証人の責任範囲、名義の扱い、車の整備・保証の内容。
当店は手数料込みの総額をご案内型で、そのぶん手数料の形で費用がかかります。
だからこそ「現金価格からいくら増えるか」を確認しておくことが大切。
夫婦で数字を共有できたかどうかが、後の安心につながります。
もう一つ夫婦で決めておきたいのが、返済の負担をどう分担するか。
配偶者名義で契約する場合でも、実際の家計から無理なく払える額に収めることが前提です。
世帯の他の支出、教育費や住宅ローンとのバランスも見ながら、月々の返済を決める。
ここを二人で納得して進められると、購入後の家計運営もぐっと安定します。
不安だった人が納得できた理由
「収入がない自分が相談していいのかな」。
その気持ちは自然なものです。
それでも一歩踏み出した方が口にするのは、「世帯で考えれば大丈夫と、一緒に道を探してくれた」という点。
当店は審査通過率90%を目指す独自審査で、世帯の支払い能力を軸に判断します。
ただし全員が通るわけではない。
そこは誠実にお伝えします。
まず夫婦で相談して現状を知ることが、次の一手につながります。
よくある質問(FAQ)
Q1. 専業主婦でも自分名義で車を買えますか?
A1. 配偶者が保証人につけば、本人名義で相談できる場合があります。
世帯の返済能力を示せるかがポイントで、必ず通るわけではありません。
Q2. 夫の収入だけで審査は受けられますか?
A2. 世帯収入として相談できる場合があります。
配偶者の収入証明を提出し、保証人や配偶者名義で契約する形が現実的です。
Q3. 名義を夫にして私が乗るのは可能ですか?
A3. 配偶者名義で契約し家族が使うのは一般的です。
ただし実際に払う人が契約者になるのが原則で、名義だけ借りるのはNGです。
Q4. 保証人は必ず必要ですか?
A4. 当店では原則不要でご相談いただけます。
ただし専業主婦の場合は配偶者の協力があると相談が進みやすくなります。
Q5. 頭金がなくても大丈夫ですか?
A5. 当店は頭金0円型のご相談も可能です。
少額でも入れると借入額が下がり、月々の負担が軽くなります。
Q6. 自社ローンは当店独自の基準による審査のうえで通りますか?
A6. いいえ、審査はあります。
当店が独自基準で世帯の支払い能力を判断する仕組みで、「審査なし」ではありません。
Q7. どんな車種が現実的ですか?
A7. 送迎や買い物が中心なら、維持費の軽い軽自動車やコンパクトカーが現実的です。
家計に無理のない価格帯から選ぶのが安心です。
Q8. 夫に反対されそうで相談しづらいです。
A8. まずは月々いくらなら家計で払えるかを整理し、必要性と一緒に伝えるのがおすすめです。
夫婦で数字を共有できると、話が前に進みやすくなります。
まとめ
- 専業主婦でも「世帯で返せる根拠」を示せれば、車を持てる可能性はあります。
- 現実的な方法は、配偶者の保証人か配偶者名義での契約。名義を偽るのは不可です。
- 借入額を抑え、家計の状況を正直に整理して伝えるのが対策の基本です。
- 自社ローンは相談しやすい一方、審査はあり、総額と条件の確認は欠かせません。
- さいたま市見沼区で車が必要になったら、まずは夫婦で相談してみることから始めてください。
⚠️ 「また審査に落ちた…」とスマホを閉じる前に! ⚠️
お車のことなら何でもご相談くださいね!
実は、当店店長の仲間も過去にローン審査に落ち、絶望した経験があります。😔 だからこそ、私たちは「過去」ではなく「これからのあなた」を全力で応援します!💪
審査通過率90%を誇る当店の「自社ローンの教科書」を公開中📖✨ 読むだけで、あなたの明日からの景色が劇的に変わるかもしれません🚀
👇【審査通過率90%】安心の仕組みを見る
🔗ローンが通らない…と悩む方へ。審査通過率90%の自社ローンで叶える後悔しない車選び 🚗
📖 あわせて読みたい:自社ローンの総合ガイド
審査の仕組みや、信用情報に記録が残っている状態・債務整理中の方でも審査に通るための具体的な対策をさらに詳しく知りたい方は、以下の完全ガイドをご覧ください。👇
▶ ブラックでも車は買える?自社ローン完全ガイド【2026年版】
🚗 自社ローン初心者の方がまず最初に読むべき、再挑戦のための必読書です。✨
【関連記事|気になる内容はこちら】
※よく読まれている人気記事をまとめています
📘 まずは基本から知りたい方
■ 自社ローンの仕組みと審査基準
🔍 審査に通るか不安な方
■ 自社ローン審査に通る方法
🚗 月々の負担を抑えたい方
■ 支払いしやすく維持費も安い中古車
⚠️ 失敗したくない方
■ 中古車購入ガイド
💬 実際の体験を知りたい方
■ブラックでも車が買えたリアルストーリー
⚖️ 他と比較して決めたい方
■ 銀行ローン・カーリースとの違いと選び方
📘 まずはこちらをチェック!お悩み解決シリーズ
・専業主婦がローン組めるメリット!パート収入ゼロでもマイカーを持つ方法
・無職がマイカーローンを申し込む際の注意点!収入がなくても審査をクリアする特殊ルート
・自社ローン審査基準の特徴!過去のブラックを100%不問にする理由
🚗 お車のご購入・自社ローンのご相談
自己破産や債務整理後でも、諦めずに新しいカーライフを。 「ブラックだけど自社ローンで買いたい」「審査に通るか不安…」 そんなお悩み、カーマッチさいたま見沼店が全力でサポートします!
✅ 選ばれる理由
- 「保証人なし」「頭金なし」での審査相談ご相談ください。
- 軽自動車からミニバンまで豊富なラインナップ(N-BOX、タント、アルファード、セレナ等)
- 経験豊富なスタッフがあなたにぴったりの1台をご提案✨
📍 カーマッチさいたま見沼店
〒337-0005 埼玉県さいたま市見沼区小深作429-13
📞 電話:050-1720-9893(年中無休・365日対応)
▼ お問い合わせ・最新在庫チェックはこちら ▼
💬 公式LINEで無料相談・仮審査
📱 TikTok / Instagram / X(Twitter) / Facebook / Threads
💰 お車を売りたい・無料査定のご依頼
埼玉県内の出張査定も無料!高価買取に自信あり。 他店で値がつかなかったお車、過走行・低年式のお車も諦めずに当店へお任せください。面倒な名義変更や税金の手続きもすべて代行いたします!
✅ 買取のポイント
- ディーラー下取りよりお得!高価買取実績多数
- 出張査定も完全無料でどこでも伺います
- お車に込められた想いを大切に査定いたします
📞 買取専用:070-1681-0119
🌐 WEB無料査定フォーム
💬 公式LINEで無料相談・査定申し込み
▼ 買取専用SNSで実績公開中! ▼
📸 Instagram / 🕊️ X(Twitter) / 👥 Facebook / Threads
🔍 まずはこちらをチェック!審査対策シリーズ
この記事を書いた店舗
| 店舗名 | カーマッチさいたま見沼店 |
|---|---|
| 所在地 | 埼玉県さいたま市見沼区小深作429−13 |
| 電話番号 | 050-1720-9893 |
| 対応エリア | さいたま市見沼区 |