年金受給者でも車のローンは組める?審査を通すための対策とコツを解説
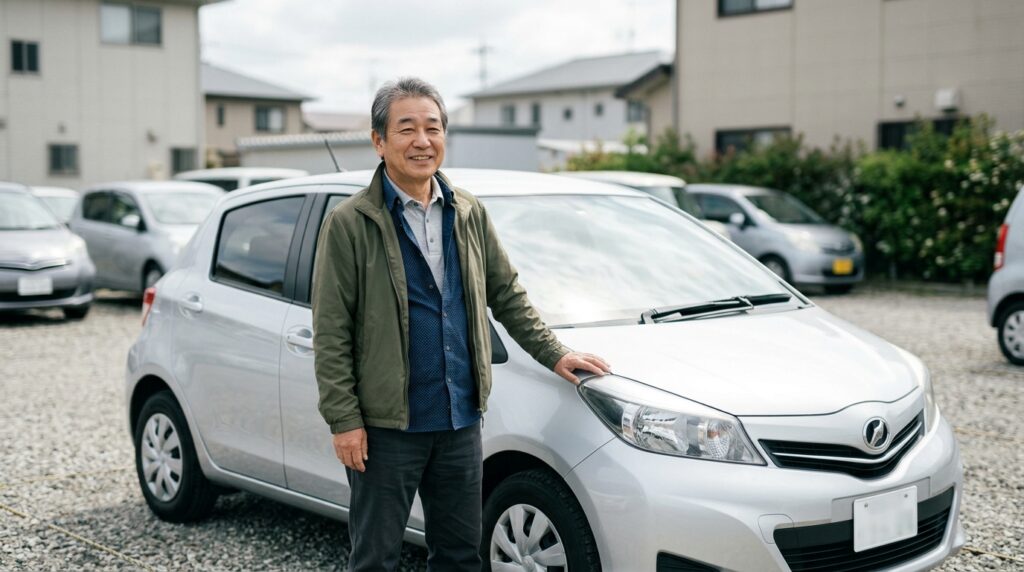
年金で生活する方でも車は買える?年金受給者が自社ローンの審査を通すための対策を解説します
年金受給者でも車のローンは組めます。
年金は法律に基づく安定収入として扱われるからです。
ただし条件があります。
多くのローンは「完済時70歳まで」「完済時75歳まで」と完済年齢に上限を設けています。
だから組めるかどうかは、年齢と返済期間の組み合わせで決まります。
年金額が少なくても、頭金や返済期間の調整で通る道はあります。
検索しているあなたは、こんな状態かもしれません。
年金だけで本当に審査が通るのか。
何歳まで申し込めるのか。
断られたらどうしようと、申込書を前に手が止まる。
この記事では、年齢上限の考え方、収入要件の目安、そして審査を通すための具体的な対策を整理します。
読み終えたとき、自分の場合はどの方法が現実的か、判断しやすくなるはずです。
【この記事のポイント】
- 年金は安定収入として評価される一方、多くのローンは「完済時70歳〜75歳」という完済年齢の上限を設けている。組めるかは年齢と返済期間で決まる。
- 審査を通すコツは、頭金を入れる・返済期間を短くする・返済比率を年収の30〜35%以内に抑える・信用情報を整える、の積み重ね。一発で効く魔法はない。
- 銀行ローンで難しい場合、自社ローンは現在の支払い能力を重視するため選択肢になる。ただし総額が割高になりやすく、返済期間も短めという特徴がある。
この記事の結論
- 一言で言うと、年金受給者でも車のローンは組めるが、「何歳までに完済するか」で道が分かれる。
- 最も重要なのは、年齢の上限と返済期間をセットで考えること。借入時より完済時の年齢が問われる。
- 失敗しないためには、1社で即決せず、銀行・ディーラー・自社ローンを並べて条件を比べること。
🔍 年金受給者の審査はどこを見られるのか
正直なところ、「年金=収入が少ない」と思い込んで、最初から諦めてしまう方は多いです。
でも実際の審査は、もう少し細かく中身を見ています。
年金は「安定収入」として扱われる
公的年金は法律に基づいて支給される収入です。
日本年金機構が定めた仕組みのもと、毎月(実際は偶数月にまとめて)振り込まれる。
だから金融機関は、給与ほどではないにせよ、年金を安定した収入の一つとして見ます。
実は、ここで差が出るのが年金の「種類」です。
国民年金だけの方と、厚生年金や企業年金が上乗せされている方とでは、評価が変わってきます。
上乗せ分が多いほど支払い能力が高いと判断されやすい。
ケースによりますが、現役時代に会社員だった方は、ここで有利に働くことがあります。
返済比率は年収の30〜35%が目安
審査の中心になるのが「返済比率」です。
年間の返済額が年収に占める割合のこと。
一般的に、年収の30〜35%以内が目安とされています(常陽銀行などの解説でも近い数値が示されています)。
たとえば年金が年間180万円の方なら、年間返済額の上限はおおむね54〜63万円。
月にすると4万5千〜5万円ほどが一つの線です。
ここから生活費を差し引いて、本当に返せる額に落とし込む。
机上の30%ではなく、家計の実額で考えるのが現実的です。
信用情報も静かに見られている
よくあるのが、過去の延滞をすっかり忘れているケース。
携帯端末の分割払いの遅れ、クレジットカードの引き落とし漏れ。
こうした記録は信用情報として残ります。
年齢に関係なく、ここは確認されます。
申し込む前に、自分の信用情報を取り寄せて見ておくと安心です。
CICなどの信用情報機関で開示請求ができます。
心当たりがある方ほど、先に把握しておく価値があります。
💰 年齢の上限と完済年齢という最大の壁
最初は半信半疑でした、という声をよく聞きます。
「収入はあるのに、なぜ年齢で引っかかるのか」。
ここが年金受給者の審査で一番つまずきやすい点です。
「借入時」より「完済時」の年齢が問われる
多くのローンは、申し込みできる年齢だけでなく、完済する時点の年齢に上限を設けています。
たとえば「借入は満66歳未満、完済は満76歳未満」といった形です。
目安として、銀行系のマイカーローンは完済時70歳まで、ディーラーローンは65歳前後まで、信販会社のローンは75歳までとしている例が多く見られます(カーリース情報サイトなどの解説より)。
あくまで一般的な傾向で、金融機関ごとに異なります。
完済年齢から逆算して返済期間を決める
ここが対策の核心です。
たとえば68歳の方が「完済時75歳まで」のローンを使う場合、返済期間は最長で7年。
でも完済時70歳までのローンなら、2年しか組めません。
つまり、同じ年齢でも、選ぶローンによって組める期間がまるで違う。
短い期間しか組めなければ、月々の返済は重くなります。
だから「何歳までに、いくらを、何回で返すか」を先に図にしてみる。
紙に書き出すだけで、現実的な車種や予算が見えてきます。
高齢になるほど保証人を求められやすい
返済期間が長く取れない、あるいは収入に対して借入額が大きいと、連帯保証人を求められることがあります。
ただし注意したいのが、65歳以上の方は、収入の安定性を理由に保証人として認められにくい点。
だから保証人を立てるなら、年収が安定した現役世代のお子さんなどが候補になりやすい。
家族に相談するハードルはありますが、保証人がいることで審査が通りやすくなるのも事実です。
ケースによりますが、ここは早めに話しておくと選択肢が広がります。
📝 審査を通すための具体的な対策と判断基準
「結局、何をすればいいのか」。
ここからは、実際に効く対策と、自分に合う方法を選ぶための判断基準を整理します。
通過率を上げる4つの基本対策
ひとつずつは地味でも、積み重ねると効いてきます。
- 頭金を入れる:借入額が減り、返済比率も総額も下がる。審査側の安心材料になる。
- 返済期間を短くする:完済年齢の壁をクリアしやすく、利息や手数料の総額も抑えられる。
- 返済比率を抑える:年収の30〜35%以内、できれば余裕を持って。
- 信用情報を整える:申込前に開示し、延滞があれば解消してから動く。
魔法のような一手はありません。
✅ 複数の対策を重ねることが、結局いちばんの近道です。
銀行・ディーラー・自社ローンを公平に比べる
判断基準として、3つの選択肢を並べてみましょう。
銀行ローンは金利が比較的低い反面、審査は厳しめで完済年齢の制限も早い傾向。
ディーラーローンは手続きが楽ですが、金利は銀行より高めなこともあります。ただし状況により異なります。
自社ローンは、販売店が独自に審査するため、過去の記録より現在の支払い能力を重視します。
他で断られた方の選択肢になりやすい。
ただし自社ローンにも特徴があります。
保証料や手数料が上乗せされ、総額が割高になりやすい。
返済回数も24〜48回(2〜4年)と短めの設定が多い。
どれが良い悪いではなく、自分の年齢・年金額・急ぎ具合で向き不向きが変わります。
比較した人が最終的に確認したこと
実際に当店へ相談に来られた、72歳のお客様の例です。
銀行で「完済年齢を超える」と断られ、半ば諦めて来店されました。
最初は「どうせここでも無理でしょう」という表情で。
そこで一緒にやったのは、頭金を少し増やして借入額を下げ、返済期間を3年に収める設計でした。
月々の負担を年金額から逆算し、生活費を圧迫しない範囲に。
後日「孫を病院に乗せていけるようになった」と、ぽつりと話してくださったのが印象に残っています。
派手な喜びではなく、日常が一つ戻った、という感覚でした。
決定前に確認すべきは、月々の額が本当に無理のない範囲か、総額はいくらか、繰り上げ返済はできるか。
この3点を質問してから決めると、後悔が減ります。
❓ よくある質問(FAQ)
Q1. 年金収入だけでも車のローンは組めますか?
A1. 組める可能性はあります。
年金は安定収入として評価されるためです。
ただし完済年齢の上限と返済比率が条件になります。
年金額と年齢次第で結果は変わります。
Q2. 何歳まで車のローンを申し込めますか?
A2. ローンによります。
完済時70歳までが多く、信販系では75歳までの例も。
借入時ではなく「完済時」の年齢で判断される点に注意してください。
Q3. 国民年金だけだと審査は不利ですか?
A3. やや不利になることはあります。
厚生年金や企業年金が上乗せされている方のほうが、支払い能力が高いと見られやすいためです。
頭金や返済期間の調整で補えます。
Q4. 頭金はどのくらい入れると良いですか?
A4. 多いほど有利です。
借入額・返済比率・総額がすべて下がるため。
一般に車両価格の2〜3割が一つの目安ですが、無理のない範囲で十分意味があります。
Q5. 保証人は必要ですか?
A5. ケースによります。
返済期間が短く取れない場合や借入額が大きい場合に求められることがあります。
65歳以上は保証人として認められにくく、現役世代の家族が候補になりやすいです。
Q6. 自社ローンなら状況によっては通りますか?
A6. 必ずではありません。
「当店独自の基準で審査」「状況により通る」という表現は誤りです。
現在の支払い能力や意志は見られます。
他で断られた方でも相談できる可能性がある、という位置づけです。
Q7. 自社ローンのデメリットは何ですか?
A7. 総額が割高になりやすい点です。
保証料や手数料が上乗せされるため。
返済回数も24〜48回と短めが多く、月々の負担は重くなりがち。
金利の低い銀行ローンと比べて検討するのが大切です。
📌 まとめ
- 年金受給者でも車のローンは組めるが、「完済時の年齢」と「返済期間」で道が分かれる。
- 通すコツは、頭金を入れる・返済期間を短くする・返済比率を30〜35%以内に抑える・信用情報を整える、の積み重ね。
- 完済年齢の上限は、銀行系70歳・ディーラー65歳前後・信販系75歳が一つの目安(金融機関により異なる)。
- 銀行・ディーラー・自社ローンを公平に並べ、自分の年齢と年金額に合う方法を選ぶ。
- 自社ローンは他で断られた方の選択肢になるが、総額が割高で期間が短めという特徴を理解して使う。
まずは「自分の年齢だと、何歳までに、何回で返せるか」を紙に書き出すところから。
そのうえで、銀行で難しかった方は、自社ローンで組めるかどうかを一度確かめてみる。
通るか分からないまま悩み続けるより、確かめてから判断するほうが、ずっと前に進めます。
⚠️ 「また審査に落ちた…」とスマホを閉じる前に! ⚠️
お車のことなら何でもご相談くださいね!
実は、当店店長の仲間も過去にローン審査に落ち、絶望した経験があります。😔 だからこそ、私たちは「過去」ではなく「これからのあなた」を全力で応援します!💪
審査通過率90%を誇る当店の「自社ローンの教科書」を公開中📖✨ 読むだけで、あなたの明日からの景色が劇的に変わるかもしれません🚀
👇【審査通過率90%】安心の仕組みを見る
🔗ローンが通らない…と悩む方へ。審査通過率90%の自社ローンで叶える後悔しない車選び 🚗
📖 あわせて読みたい:自社ローンの総合ガイド
審査の仕組みや、信用情報に記録が残っている状態・債務整理中の方でも審査に通るための具体的な対策をさらに詳しく知りたい方は、以下の完全ガイドをご覧ください。👇
▶ ブラックでも車は買える?自社ローン完全ガイド【2026年版】
🚗 自社ローン初心者の方がまず最初に読むべき、再挑戦のための必読書です。✨
【関連記事|気になる内容はこちら】
※よく読まれている人気記事をまとめています
📘 まずは基本から知りたい方
■ 自社ローンの仕組みと審査基準
🔍 審査に通るか不安な方
■ 自社ローン審査に通る方法
🚗 月々の負担を抑えたい方
■ 支払いしやすく維持費も安い中古車
⚠️ 失敗したくない方
■ 中古車購入ガイド
💬 実際の体験を知りたい方
■ブラックでも車が買えたリアルストーリー
⚖️ 他と比較して決めたい方
■ 銀行ローン・カーリースとの違いと選び方
📘 まずはこちらをチェック!お悩み解決シリーズ
・専業主婦がローン組めるメリット!パート収入ゼロでもマイカーを持つ方法
・無職がマイカーローンを申し込む際の注意点!収入がなくても審査をクリアする特殊ルート
・自社ローン審査基準の特徴!過去のブラックを100%不問にする理由
🚗 お車のご購入・自社ローンのご相談
自己破産や債務整理後でも、諦めずに新しいカーライフを。 「ブラックだけど自社ローンで買いたい」「審査に通るか不安…」 そんなお悩み、カーマッチさいたま見沼店が全力でサポートします!
✅ 選ばれる理由
- 「保証人なし」「頭金なし」での審査相談ご相談ください。
- 軽自動車からミニバンまで豊富なラインナップ(N-BOX、タント、アルファード、セレナ等)
- 経験豊富なスタッフがあなたにぴったりの1台をご提案✨
📍 カーマッチさいたま見沼店
〒337-0005 埼玉県さいたま市見沼区小深作429-13
📞 電話:050-1720-9893(年中無休・365日対応)
▼ お問い合わせ・最新在庫チェックはこちら ▼
💬 公式LINEで無料相談・仮審査
📱 TikTok / Instagram / X(Twitter) / Facebook / Threads
💰 お車を売りたい・無料査定のご依頼
埼玉県内の出張査定も無料!高価買取に自信あり。 他店で値がつかなかったお車、過走行・低年式のお車も諦めずに当店へお任せください。面倒な名義変更や税金の手続きもすべて代行いたします!
✅ 買取のポイント
- ディーラー下取りよりお得!高価買取実績多数
- 出張査定も完全無料でどこでも伺います
- お車に込められた想いを大切に査定いたします
📞 買取専用:070-1681-0119
🌐 WEB無料査定フォーム
💬 公式LINEで無料相談・査定申し込み
▼ 買取専用SNSで実績公開中! ▼
📸 Instagram / 🕊️ X(Twitter) / 👥 Facebook / Threads
この記事を書いた店舗
| 店舗名 | カーマッチさいたま見沼店 |
|---|---|
| 所在地 | 埼玉県さいたま市見沼区小深作429−13 |
| 電話番号 | 050-1720-9893 |
| 対応エリア | さいたま市見沼区 |